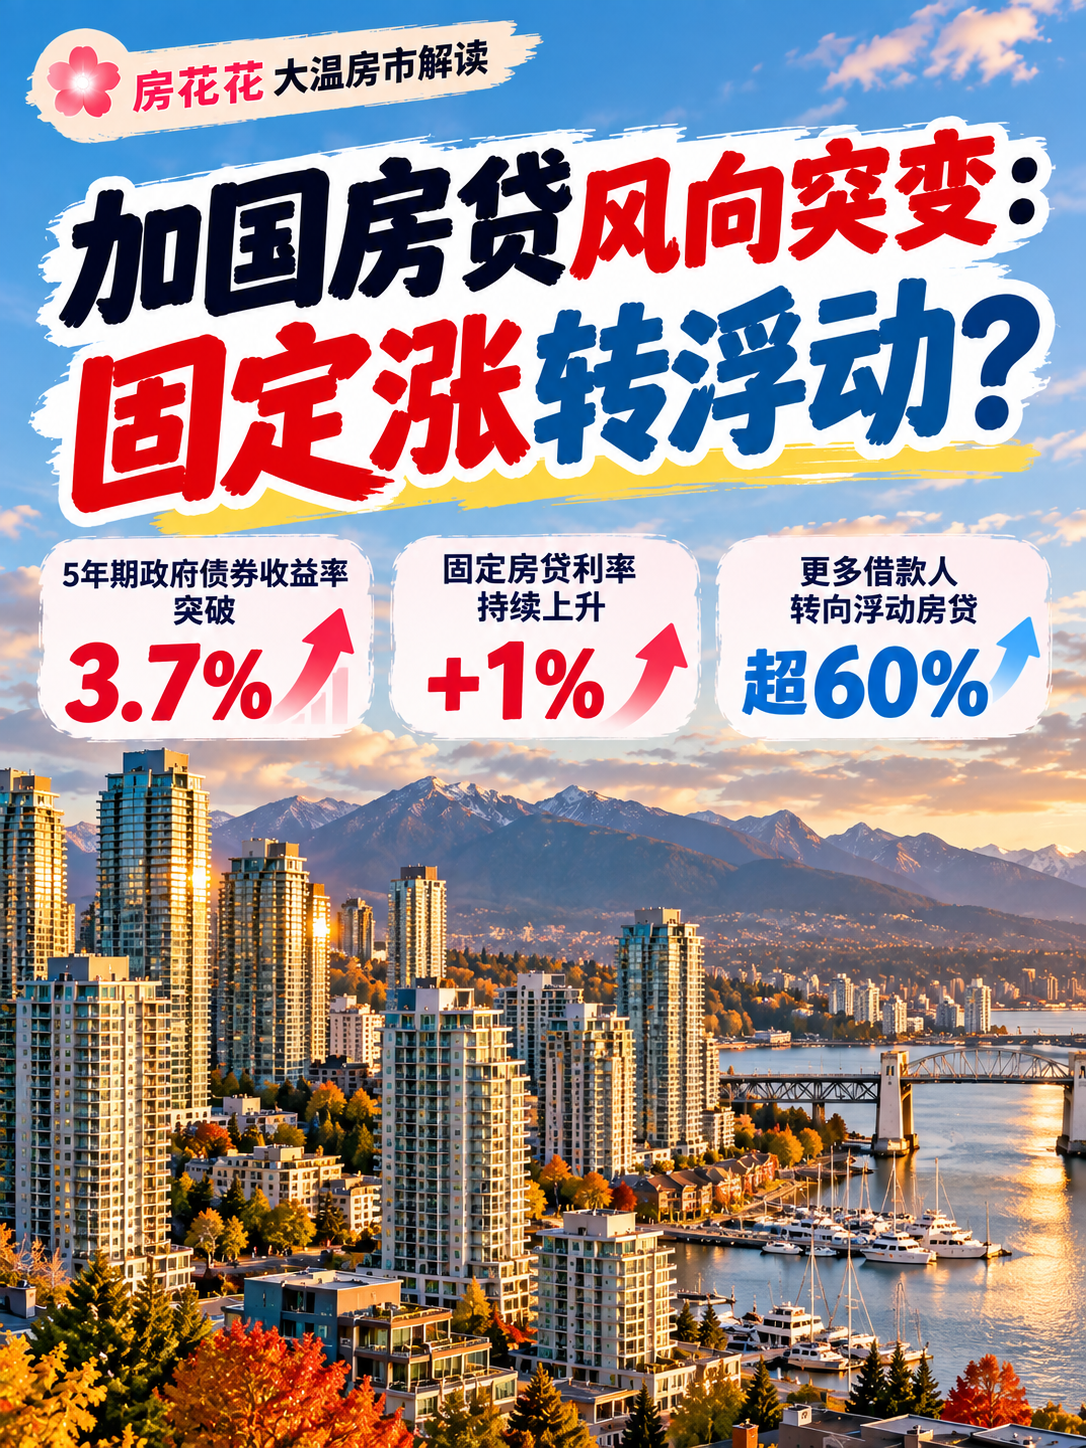
01|固定房贷为什么又涨了?
最近加拿大多家银行和贷款机构陆续上调部分3年、5年固定房贷利率。
背后的关键不是加拿大央行直接加息,而是——加拿大政府债券收益率涨了。
加拿大5年期政府债券收益率从今年2月底前后的约2.6%一路上升,近期已经突破3.6%,甚至一度超过3.7%。
而加拿大5年固定房贷的定价,与5年期政府债券收益率关系非常密切。
简单理解就是:债券收益率↑ → 银行融资成本压力↑ → 固定房贷利率跟着涨。
所以即使加拿大央行目前没有加息,固定房贷也完全可能自己先涨。
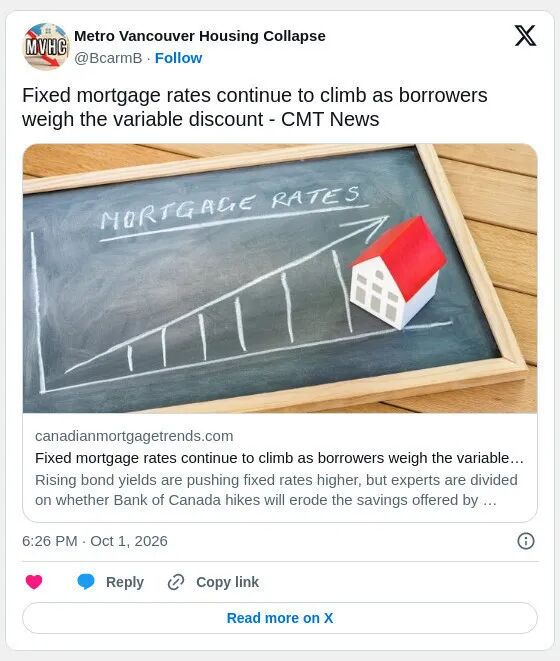
02|最有意思的反转:大家开始选浮动了
固定利率越来越贵之后,固定和浮动之间的利差也被重新拉开。
有房贷经纪表示,目前部分市场的浮动房贷报价,比对应的固定利率低超过1个百分点。
这一下,很多人的选择就开始变了。
过去大约60%的借款人选择5年固定房贷;而现在,据部分经纪渠道观察,选择浮动利率的客户已经超过60%,个别渠道甚至接近90%。
注意:这属于经纪机构观察到的客户结构,并不代表全加拿大所有新增房贷都是这个比例。
但房贷市场的风向变化,确实值得关注。
03|还有一个原因:浮动可能更容易通过压力测试
这个变化对大温买家尤其值得注意。
加拿大无保险房贷通常需要通过房贷压力测试,一般按:合同利率+2%或监管规定的最低压力测试利率,取较高者。
当固定和浮动之间差距越来越大时,就可能出现一种情况:同样的收入、同样的首付,浮动利率能通过的贷款额度,固定利率却不一定能通过。
对于本来预算就卡在资格线附近的大温买家,这个区别可能直接影响买房预算。
04|那现在是不是应该直接选浮动?
还真不能这么下结论。
浮动现在的优势,是起始利率可能明显更低;但风险也很直接——如果加拿大央行之后真的加息,浮动利率也会跟着调整。
而市场对于下一步恰恰存在很大分歧。
有人认为能源和大宗商品价格上涨会重新推高通胀,央行存在加息压力;也有经济学家认为加拿大核心通胀仍相对稳定,目前市场押注的加息次数可能过于激进。
所以接下来两个时间点非常关键:
📅 10月19日:加拿大CPI数据
📅 10月28日:加拿大央行议息会议
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: