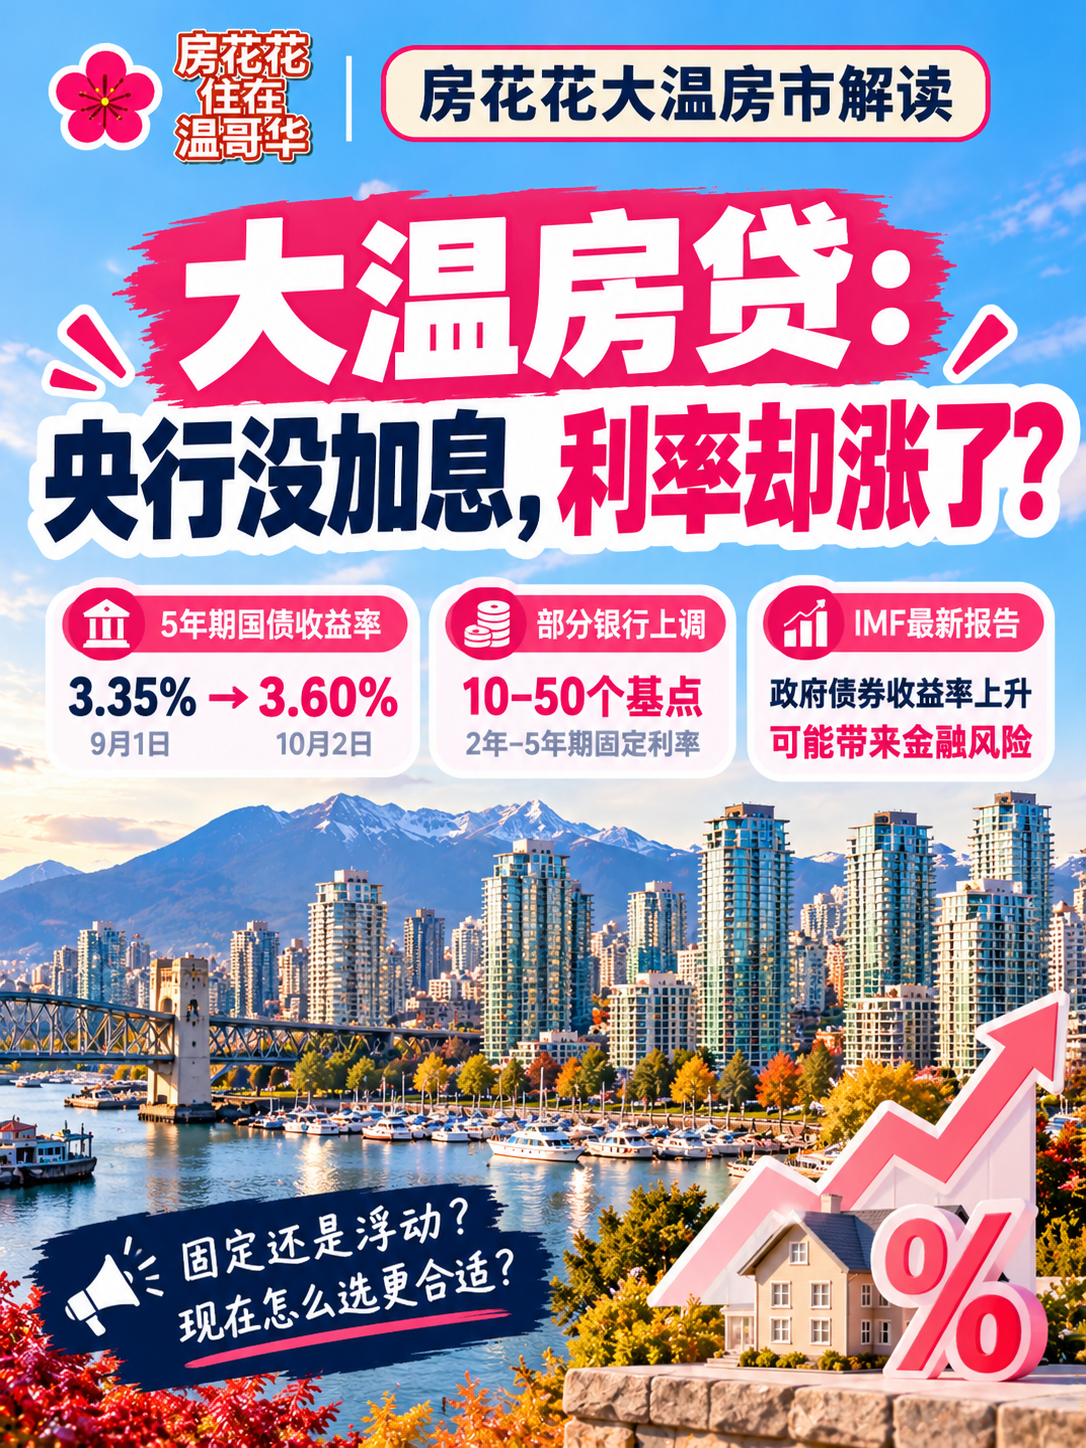
最近加拿大央行没有加息,但部分银行的固定房贷利率却有所上调。
为什么会出现这种情况?对正在买房、准备续贷的大温家庭,又意味着什么?
🏦 01|固定利率不完全跟着央行走
10月13日,国际货币基金组织(IMF)发布全球金融稳定报告,提醒关注政府债券收益率上升带来的金融风险。
这与加拿大房贷市场有一定关联。
很多人熟悉加拿大央行的政策利率,却不一定了解:固定房贷利率主要受到政府债券收益率、银行融资成本和市场竞争等因素影响。
因此,即使央行维持政策利率不变,银行的固定房贷报价仍然可能调整。
📈 02|最近发生了什么变化?
根据加拿大央行公布的数据:
9月1日,加拿大5年期国债收益率约为3.35%。
10月2日,上升至约3.60%。
一个月内上涨约0.25个百分点。
同期,加拿大部分主要银行上调了2年至5年期固定房贷报价,调整幅度因银行和产品而异。
值得注意的是,国债收益率并非一直单向上涨,10月中旬已出现一定回落。
银行公开挂牌利率,也不等于每位客户最终能够获得的实际利率。
💰 03|利率变化,对月供影响多大?
以80万加元贷款、25年摊还期为例:
固定利率4.0%:月供约$4,209
固定利率4.5%:月供约$4,423
两者每月相差约$214。
对于大温购房者来说,尤其是在贷款金额较高的情况下,即使利率只相差0.5个百分点,也会影响家庭每月的现金流。
不过,判断贷款是否划算,不能只比较月供,还需要考虑贷款期限、剩余本金和提前还款条件。
🏠 04|固定和浮动,应该怎么选?
目前市场上,部分浮动利率报价低于固定利率,因此吸引了不少买家的关注。
但两种贷款各有特点。
固定利率: 在约定期限内保持利率稳定,月供安排通常更容易预测,适合希望控制预算波动的家庭。
浮动利率: 利率随银行最优惠利率等因素变化,可能受益于未来降息,也需要承担利率上升的风险。
另外,不同银行的浮动贷款,月供是否随利率变化、提前解约罚金如何计算,也可能存在差异。
所以,不能简单认为浮动利率数字较低,就一定是更好的选择。
🔍 05|大温买家可以关注什么?
如果近期准备在温哥华或大温地区买房,我通常建议把以下因素一起考虑:
① 贷款预批是否提供利率锁定,锁定期限有多长?
② 不同利率情景下,家庭月供和现金流是否仍然合理?
③ 未来几年是否可能卖房、换房或提前还款?
④ 除了房贷,物业税、保险、管理费及维修费用是否已纳入预算?
对于即将续贷的家庭,也可以提前比较不同贷款机构的方案,不必等到到期前才开始了解。
大家目前更关注固定利率,还是浮动利率?
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: