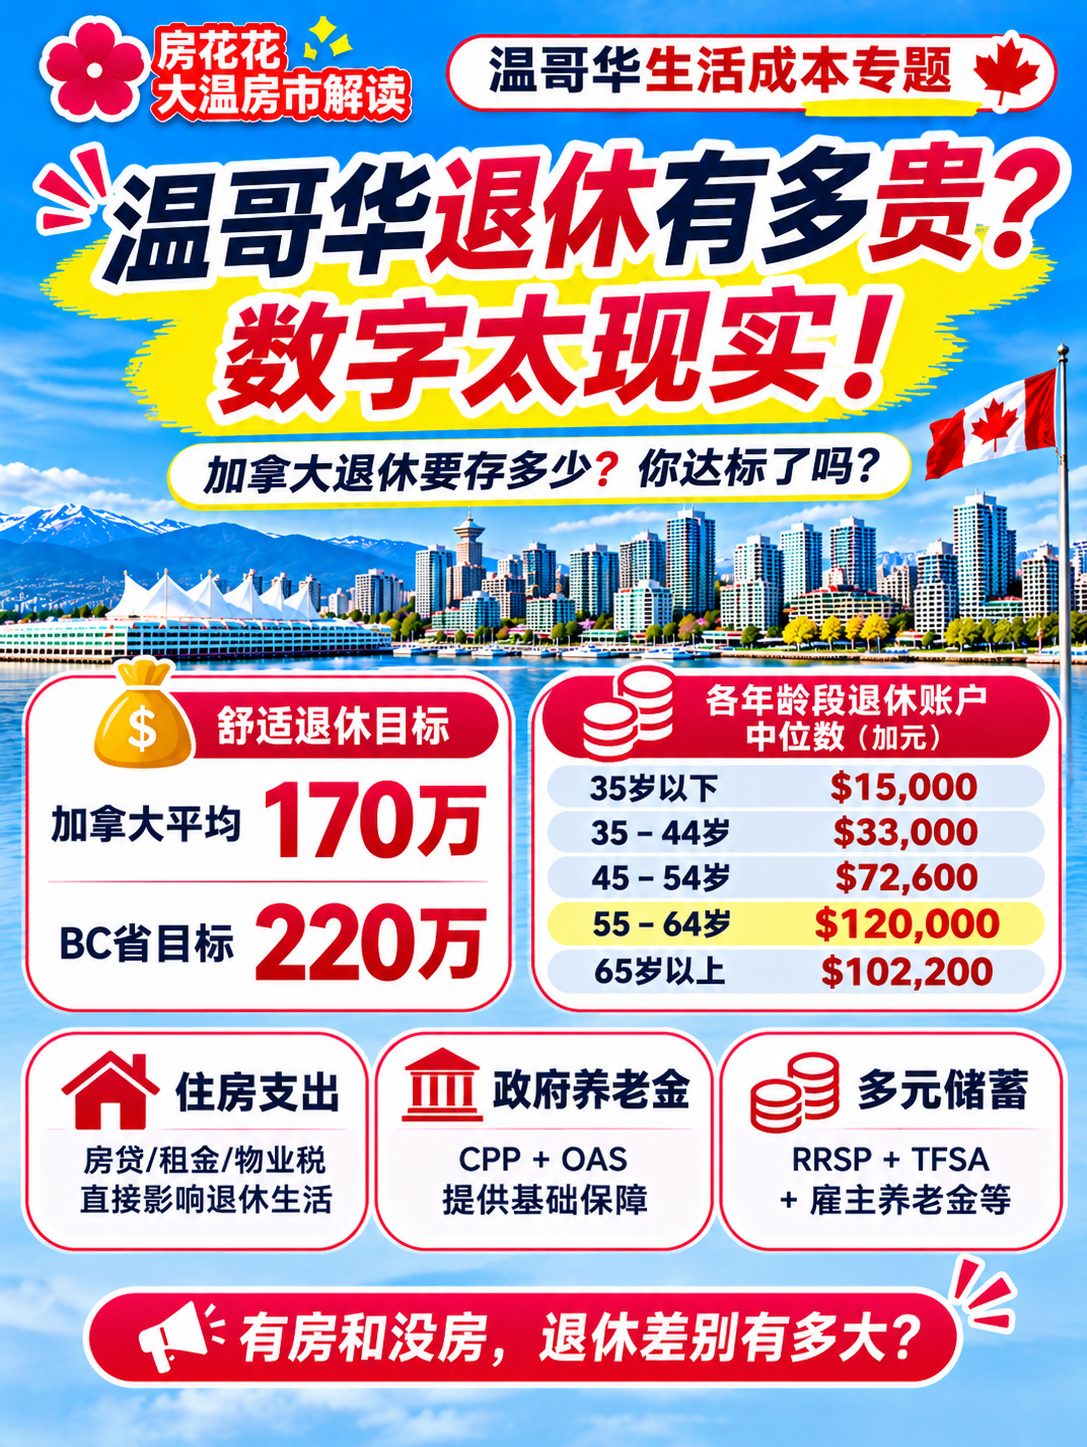
01|加拿大人到底存了多少退休金?
加拿大退休账户统计,各年龄段家庭退休储蓄中位数如下:
📍 35岁以下:$15,000
📍 35–44岁:$33,000
📍 45–54岁:$72,600
📍 55–64岁:$120,000
📍 65岁以上:$102,200
有没有发现?
即使到了55–64岁、马上准备退休的阶段,家庭退休账户中位数也只有12万加元!
虽然这一年龄段的平均余额达到26.6万,但平均数容易被少数高储蓄家庭拉高。
当然,这些数字只反映特定退休账户的余额,不包括全部房产、TFSA和其他资产,也不能直接与220万的理想退休目标比较。
02|为什么温哥华退休这么贵?
说到底,温哥华的生活成本摆在那里!
年轻时觉得房价贵,退休后才发现,住房支出可能影响未来几十年的生活质量。
即使已经拥有自住房,物业税、房屋保险、维修保养、公寓管理费,哪一样都省不了。
如果退休时还背着房贷,或者一直租房,每个月的固定开销就更值得提前规划。
更别说日常买菜、交通、旅行,以及未来可能增加的医疗和照护支出。
所以,同样是100万退休储蓄,在不同家庭手里,能支撑的生活方式可能完全不同。
03|加拿大政府养老金能养活退休生活吗?
很多人会说,不是还有CPP和OAS吗?
确实,加拿大退休后可能有两笔重要的政府养老金:
CPP加拿大养老金:主要根据工作期间的供款记录,以及开始领取的年龄决定金额。
OAS老年保障金:主要根据年龄、加拿大居住年限和收入等条件决定。
但有一点需要注意:
政府公布的最高养老金,不代表每个人都能领到!
而且,温哥华的住房和日常生活成本较高,仅靠政府养老金,未必能维持自己期待的退休生活。
所以,RRSP、TFSA、雇主养老金和其他资产,都是退休规划的重要组成部分。
04|有房和没房,退休生活差别有多大?
这可能才是温哥华最现实的问题!
想象一下,同样是65岁退休的两对夫妻:
🏡 家庭A:
已经拥有一套没有贷款的自住房。
退休后不需要每月支付房租或房贷,主要承担物业税、保险、维修和日常生活费。
🏢 家庭B:
退休后仍然需要租房,或者继续偿还房贷。
即使两家退休金一样,家庭B每个月可自由支配的钱,也可能少一大截。
这就是为什么在温哥华,讨论退休储蓄时,不能忽略房产。
不过,房产价值高不代表现金流充足,房屋维护也需要花钱。
真正重要的,是退休以后,每个月还有多少可以安心使用的钱。
如果在温哥华已经有一套无贷款自住房,夫妻两人退休,还需要准备多少存款才够?
50万?100万?还是200万?
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: