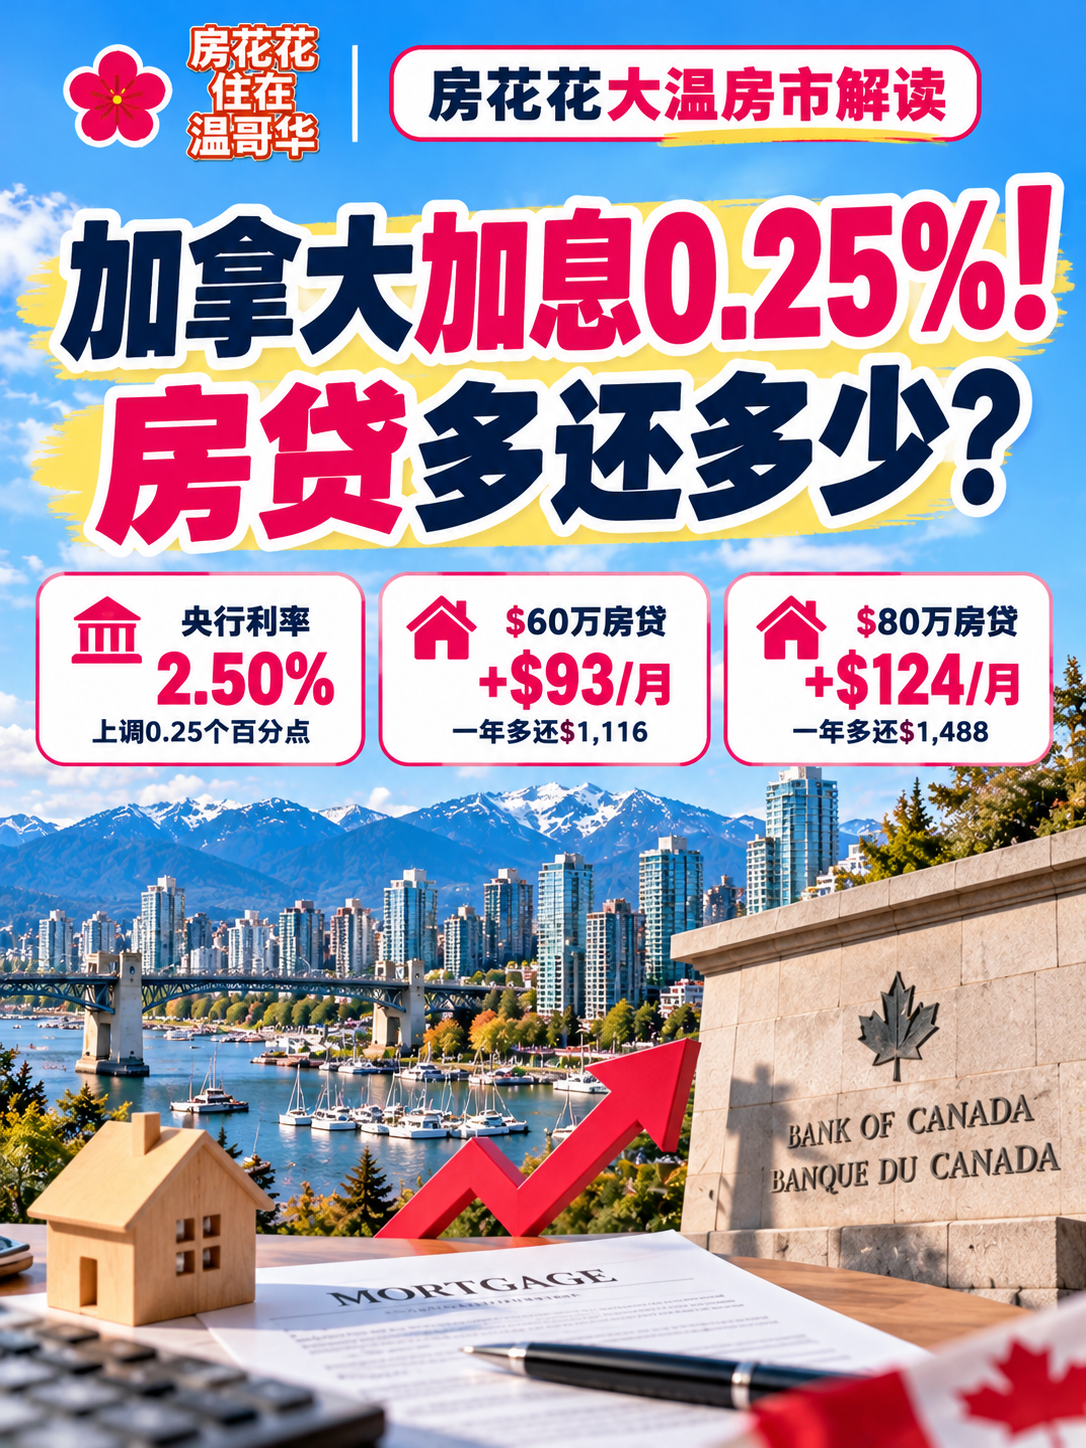
10月28日,加拿大央行正式宣布:基准政策利率从2.25%上调至2.50%,加息0.25个百分点!这是央行连续7次维持利率不变后,首次调整利率,也是2023年以来首次加息。
01|加息0.25%,房贷到底多还多少?
假设你的房贷剩余摊还期为25年,原贷款利率4.00%,现在上升至4.25%,采用每月等额还款方式:
🏠 剩余贷款$60万
原月供约$3,156 → 新月供约$3,249
每月多还约$93,一年多还$1,116!
🏠 剩余贷款$100万
原月供约$5,260 → 新月供约$5,415
每月多还约$155,一年多还$1,860!
⚠️ 以上只是贷款利率同步上涨0.25个百分点的示例测算,并不代表所有银行、所有房贷都会立即增加相同金额。
02|固定利率和浮动利率,谁受影响最大?
固定利率(Fixed Rate)
如果你还在固定利率合同期内,这次央行加息通常不会立即改变你的月供。
但如果快要续贷,就需要关注新的贷款报价。
浮动利率(Variable Rate)
如果银行随后上调Prime Rate,浮动利率房贷可能受到直接影响。
不过,浮动利率也分两种情况:
✔️ 月供随利率调整:月供可能上涨。
✔️ 固定月供型:月供可能暂时不变,但利息占比增加,本金还得更慢。
所以,不是所有浮动利率房主,明天都会收到更高的月供账单!
03|为什么物价已经这么贵,还要加息?
因为加拿大通胀又抬头了!
9月通胀率达到3.1%,国际能源价格持续上涨是重要原因。
油价上涨,运输、物流、食品配送和企业经营成本也可能跟着增加。
央行担心的是,这些成本最终传导到更多商品和服务,让通胀变得更加持久。
最新预测显示,2026年底通胀可能达到约3.5%,2027年大部分时间仍可能维持在3%左右或以上。
04|大温准备买房的人,现在怎么办?
① 买房别只算当前月供。
最好再测算利率上涨0.25%或0.50%时,家庭现金流是否还能承受。
② 快续贷的屋主提前准备。
比较不同银行的固定和浮动利率方案,别等到合同快到期才开始考虑。
③ 不要以为加息就一定降房价。
大温不同区域、不同房型的供需差异很大。利率只是影响房价的因素之一。
🌸 你现在的房贷是固定利率还是浮动利率?
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: