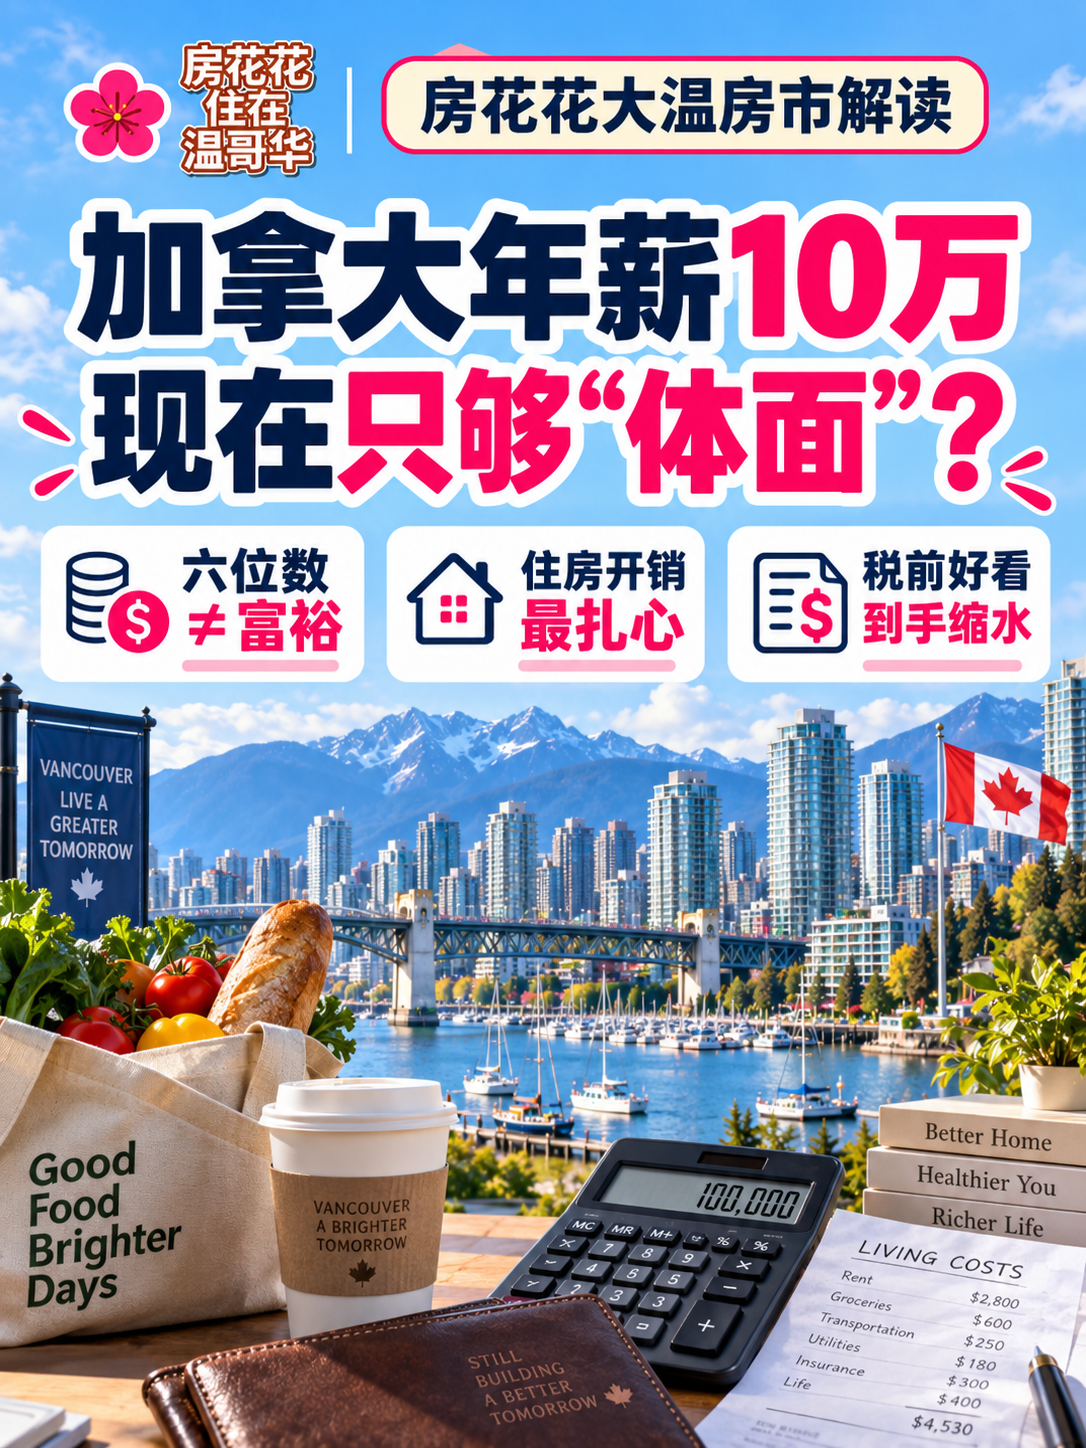
以前在加拿大,年薪10万常常被默认成一个“跨进中产”的门槛:买房、养车、每年出去玩一趟,再存点钱,生活基本稳稳的。
但现在,越来越多人的真实感受是——工资终于涨到六位数了,生活却没有想象中突然变轻松。
.
01|最大的一刀,还是住房
在温哥华、多伦多这种高成本城市,年薪10万最容易被现实教育的地方,就是房子。
以前大家纠结的是“买独立屋还是Townhouse”,现在很多年轻专业人士先问的是:
“我能不能买得起一个离公司别太远的普通公寓?”
就算退一步不买房,租房也不轻松。温哥华一房、两房的租金本来就在全国前列,扣完税、CPP、EI以后,真正到手的钱和“10万年薪”看起来完全不是一个概念。
最尴尬的循环也就来了:
买不起房 → 只能继续租 → 房租太高 → 首付越来越难存。
02|超市和养车,也越来越像“隐形房贷”
住房之外,日常生活也在一点点把收入吃掉。
以前去超市可能是“想吃什么买什么”,现在越来越多人已经变成“先看本周什么打折”。
牛奶、鸡蛋、肉类、蔬菜,一家人正常买一轮,几百块并不夸张。尤其家里有孩子,很多食品支出根本没办法无限压缩。
再加上一台车:车贷、保险、汽油、停车、维修、冬胎……每个月加起来,轻轻松松又是一笔固定账单。
所以现在年薪10万最真实的状态可能是:
不是没钱,而是每一笔钱早就有人排队等着拿。
03|六位数年薪,不等于每月8000多随便花
这是很多人对“年薪10万”最大的错觉。
$100,000是税前收入。
联邦税、省税,再加CPP、EI等扣除之后,真正进入账户的数字会明显缩水,而且不同省份、家庭状况都会影响最后的到手金额。
于是很多刚刚跨入六位数收入的人都会产生一种很奇怪的感觉:
工资单终于很好看了,但生活方式并没有突然升级。
如果还有学生贷款、车贷、孩子开销、保险、牙科、眼科以及各种家庭支出,真正能拿去投资、存首付的钱,很可能没有想象中多。
04|买了房,也不是“通关成功”
很多人会觉得,只要终于买到房,最大的压力就解决了。
其实只是从“房租模式”切换成了另一套账单。
房贷之外,还有地税、保险、物业费、维修。屋顶、暖炉、热水器、家电,任何一个突然罢工,都可能是一笔几千甚至上万元的支出。
所以“房贷和房租差不多”这句话,只看月供其实远远不够。
.
所以今天再问:“加拿大年薪10万到底算什么水平?”
我的答案可能是——它依然是一份不错的收入,但在高生活成本城市,更像是一张进入“体面生活”的门票,而不是财务自由的终点。
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: