今天最值得大温买家注意的,不是房价,而是一个很多人可能还没反应过来的变化:
加拿大央行明明没加息,固定房贷利率却又开始面临上涨压力。
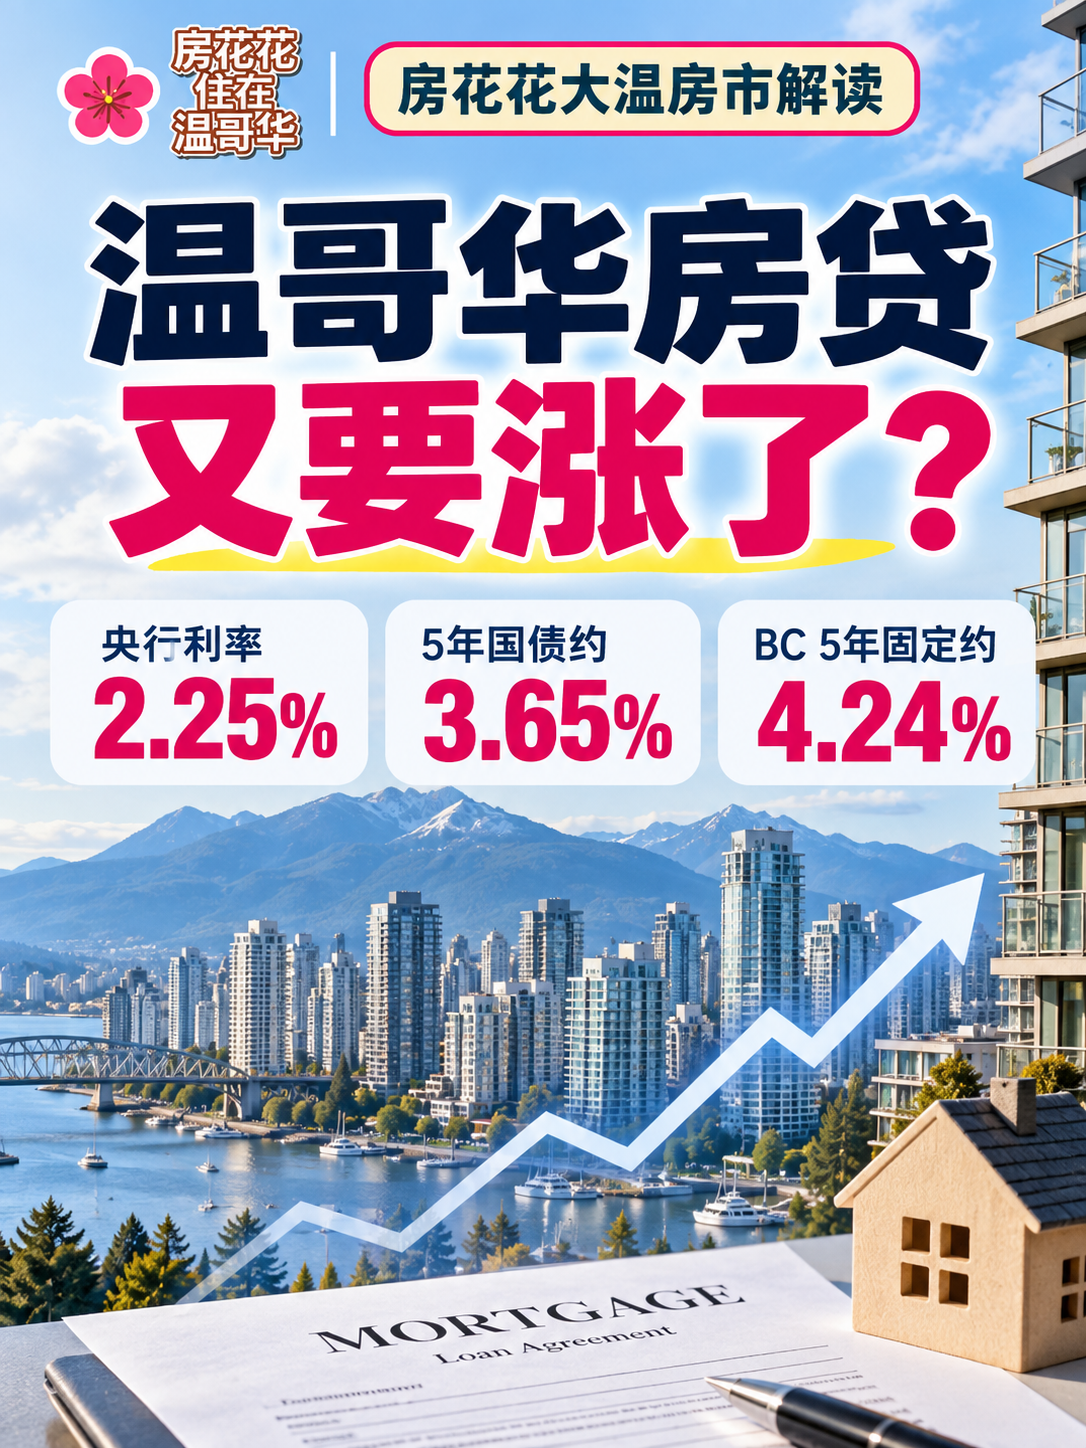
截至9月17日,加拿大央行政策利率仍维持在 2.25%,Prime Rate(最优惠利率)约 4.45%。按正常直觉,很多准备买房的人可能会觉得:“那房贷利率应该也差不多稳定了吧?”
但问题来了——固定房贷并不是只看央行。
01|央行没动,国债先动了
固定房贷利率很大程度上会受到加拿大政府债券收益率影响。
最新数据显示,加拿大5年期国债收益率已经升到大约 3.65%。Ratehub在9月17日的最新更新中也特别提醒:债券收益率正在上升,可能在未来几天到几周继续给固定房贷利率带来上涨压力。
这就出现了一个很反常的画面:央行利率横着走,固定房贷却可能自己往上走。
所以现在等“央行降息以后再买房”的逻辑,可能没有想象中那么简单。
02|BC 5年固定,已经来到约4.24%
截至9月17日凌晨,Ratehub显示BC目前Big 6银行可见的较低固定利率大约是:
2年固定 4.09%
3年固定 4.19%
5年固定 4.24%
而加拿大目前Prime Rate仍约为4.45%。
真正有意思的是,现在固定和浮动之间的选择也开始发生变化。
Ratehub指出,随着固定利率受到债券收益率推动,固定和较低浮动利率之间的差距正在扩大,浮动利率重新变得更有吸引力。
这和前几年大家拼命锁固定利率的思路,已经完全不一样了。
03|为什么突然又有上涨压力?
核心还是市场对未来利率的预期变了。
BMO Capital Markets最新观点认为,这一轮加拿大房贷利率继续下降的空间可能已经非常有限。市场甚至一度开始计入未来多次加息的可能性;BMO认为“5次”可能过于激进,但仍判断未来利率方向存在向上风险。
换句话说:现在的问题已经从“什么时候继续降息”,慢慢变成“利率是不是已经降到底附近”。
对于大温买家来说,这个变化其实比房价一个月涨跌1%更值得注意。
04|对温哥华买家影响有多大?
大温房价基数高,所以利率哪怕只动一点,放到几十万甚至上百万的贷款里,月供差距都会被放大。
尤其是正在看房、已经Pre-Approval(预批)或者准备续贷的人,现在真正值得做的,不是每天猜央行下一次会不会降息。
而是先确认:你的Rate Hold(利率锁定)还能锁多久?
因为如果债券收益率继续往上,银行完全可能在央行没有任何动作的情况下,先调整固定房贷报价。
05|今年秋季楼市,又多了一个变量
大温现在本来就处在一个很微妙的阶段:房源不少、买家议价空间增加,但成交依然偏谨慎。
如果固定利率重新往上走,就可能出现一个很有意思的局面:房价没有明显上涨,买房成本却先涨了。
所以今年秋天准备入场的人,不能只盯着Listing Price。
房价、利率、月供,其实是同一道题。
有时候房子便宜了$20,000,却因为贷款利率上升,最后每个月并没有省下想象中那么多。
这也是今天最值得大温买家留意的信号:央行没加息,不代表你的房贷不会涨
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: