最近正在大温看房、准备续贷的人,可能又要重新算月供了。
9月29日开始,加拿大房贷市场出现一轮明显调整:CIBC和TD部分固定房贷利率上调20个基点,而BMO、National Bank、RBC、Scotiabank此前也已经陆续上调。其他贷款机构1—5年期产品涨幅约5—40个基点,多数集中在15—30个基点,3年和5年固定受影响最明显。
01|先别误会:不是央行又加息了
这次上涨的是银行的固定房贷报价,并不是加拿大央行宣布加息。
央行9月2日仍把政策利率维持在2.25%,下一次议息要等到10月28日。
为什么央行没动,房贷却先涨?
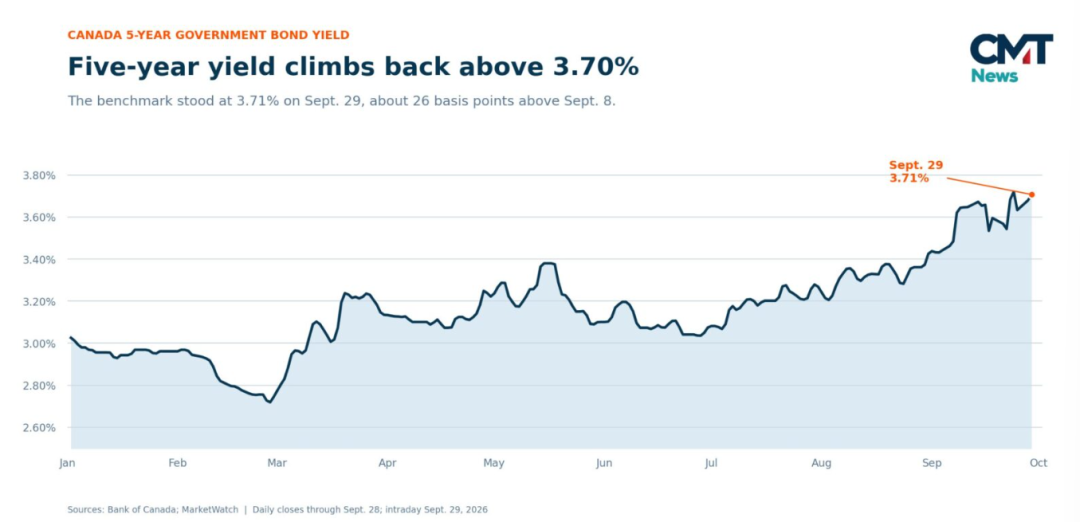
因为固定房贷更看加拿大政府债券收益率。9月29日,5年期加拿大国债收益率一度升至3.729%,创52周新高;随后虽回落到约3.677%,但仍比9月8日高约23个基点,银行融资成本自然跟着往上。
02|为什么突然涨这么快?
这轮债券市场波动,一个重要原因是市场重新担心能源价格和通胀压力。
加拿大央行9月也明确提到,高能源价格及新的贸易摩擦增加了通胀上行风险。
所以现在出现了一个很有意思的情况:
央行还在Hold,固定房贷市场已经提前重新定价。
03|对大温买家影响有多大?
如果贷款金额比较大,20—40个基点并不是一个可以忽略的变化。
特别是准备做3年或5年固定的人,如果两三周前拿过报价,现在重新申请,看到的数字可能已经不一样。
而现在大温市场本身又比较微妙:房价不像前几年那样一路冲,部分房源议价空间增加,但如果贷款成本同时上涨,买房省下来的价格,可能又被一部分利息吃掉。
04|现在最值得做的不是猜“会不会加息”
因为目前没有任何正式决定显示10月央行一定会加息。
真正实用的是:如果未来几个月准备买房或续贷,先问清楚现在能拿到什么利率、Rate Hold能锁多久,以及固定和浮动的实际差距。
今年秋天的大温买家,不能只盯房价了。
房子能不能谈价是一回事,钱借得贵不贵,已经是另一场博弈。
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: