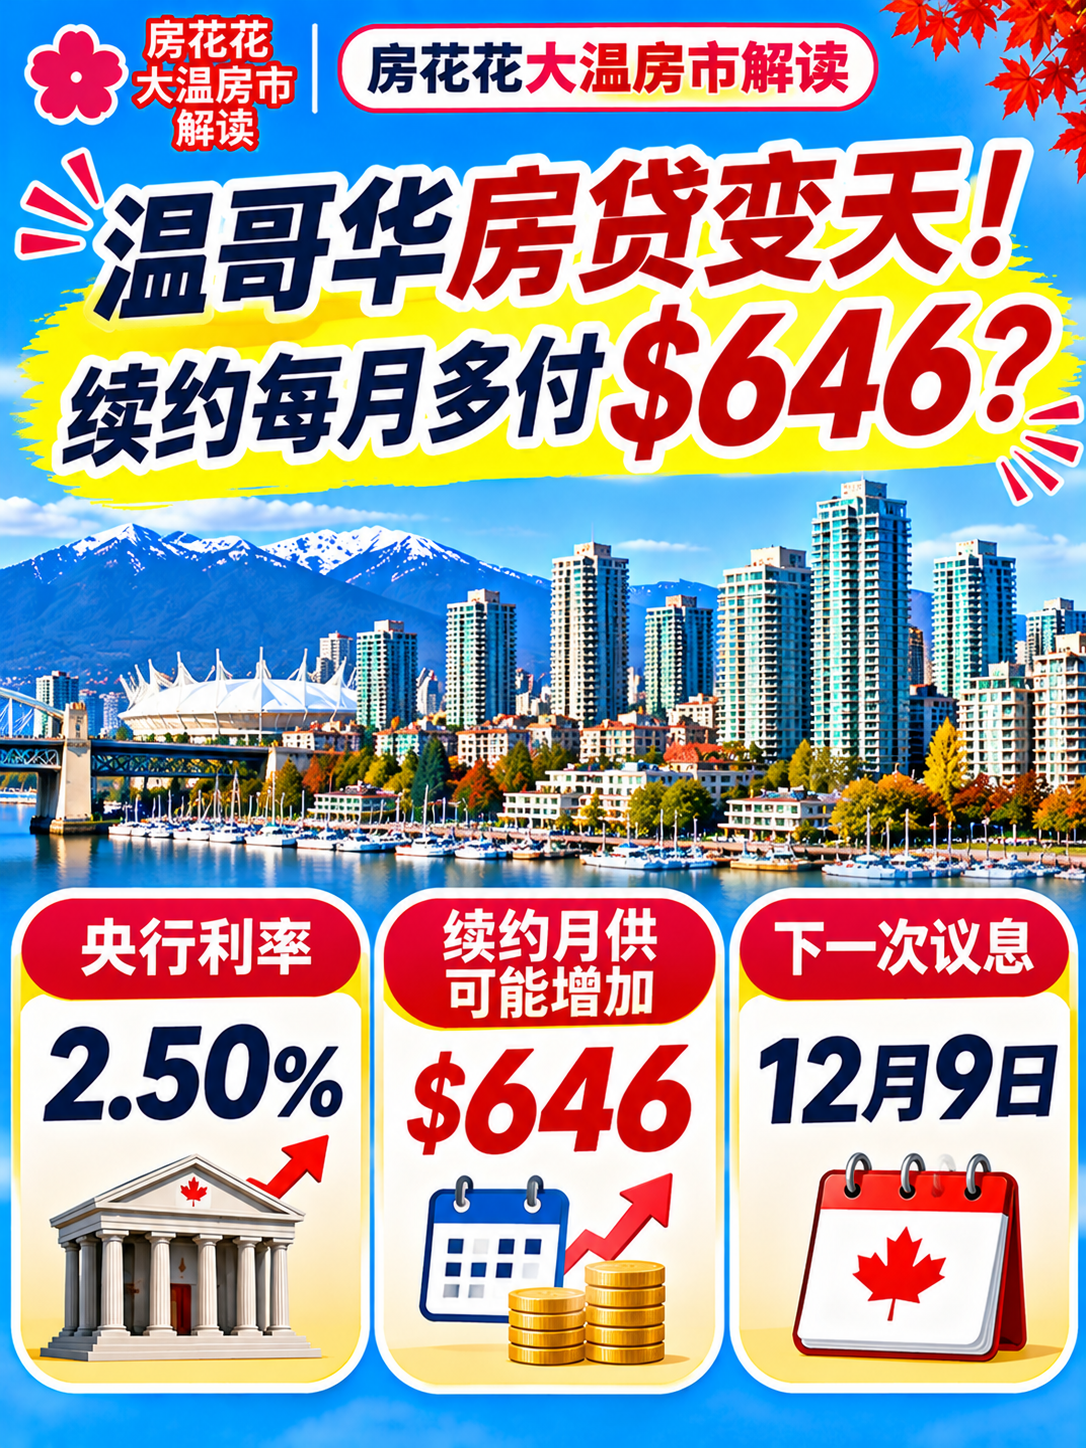
01|央行加息,房贷利率涨了多少?
根据11月初市场数据:
央行政策利率:2.50%
五大银行Prime Rate:4.70%
部分浮动房贷报价:约3.74%
5年固定房贷参考利率:约4.84%
注意!固定利率主要受债券收益率影响,不会因为央行加息就立即同步上涨。
02|房贷续约族,压力真的来了!
假设2021年锁定1.99%的固定利率。
如今剩余贷款45万加元,摊还期还有20年。
如果续约到4.84%,按照原文测算:
每月可能多付约$646!
一年就是约$7,752!
如果拿到5.19%的报价,月供增加可能达到约$731。
所以,续约千万别只看原银行给的报价!
不同贷款机构之间即使只差0.3%–0.6%,长期下来也可能差出几千加元。
03|浮动利率还是固定利率?
这可能是现在最纠结的问题!
以50万贷款、25年摊还期为例:
浮动利率3.74%:月供约$2,560
固定利率4.59%:月供约$2,792
每月相差约$232!
选择浮动,短期成本可能较低,但未来利率仍可能变化。
选择固定,月供更稳定,却可能需要承担较高的当前利率。
没有绝对正确的答案,关键看家庭现金流和风险承受能力。
04|准备买房的人,也要注意!
加拿大房贷压力测试通常按照以下较高者审核:
合同利率+2个百分点,或5.25%。
例如合同利率4.59%,银行可能按6.59%评估还款能力。
也就是说,实际月供付得起,不代表银行一定批准相应贷款额度!
不过,符合条件的现有房贷续约或转贷,可能适用压力测试豁免。
05|买家也不全是坏消息!
利率上升确实增加贷款压力,但市场选择也在变化。
根据原文引用的9月CREA数据:
全国房屋库存约4.9个月。
销售与新挂牌比例48.8%。
MLS房价指数同比下降3.4%。
这意味着部分地区买家有更多时间比较房源、讨论价格。
但全国数据不等于温哥华每个社区都在降价!
.
对已经买房的人来说,房贷续约可能比房价波动更直接影响家庭预算。
对准备买房的人来说,也不能只看房价是否下降,还要计算实际月供、压力测试和长期持有成本。
如果你家房贷明年到期,会选择继续固定,还是考虑浮动?
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: