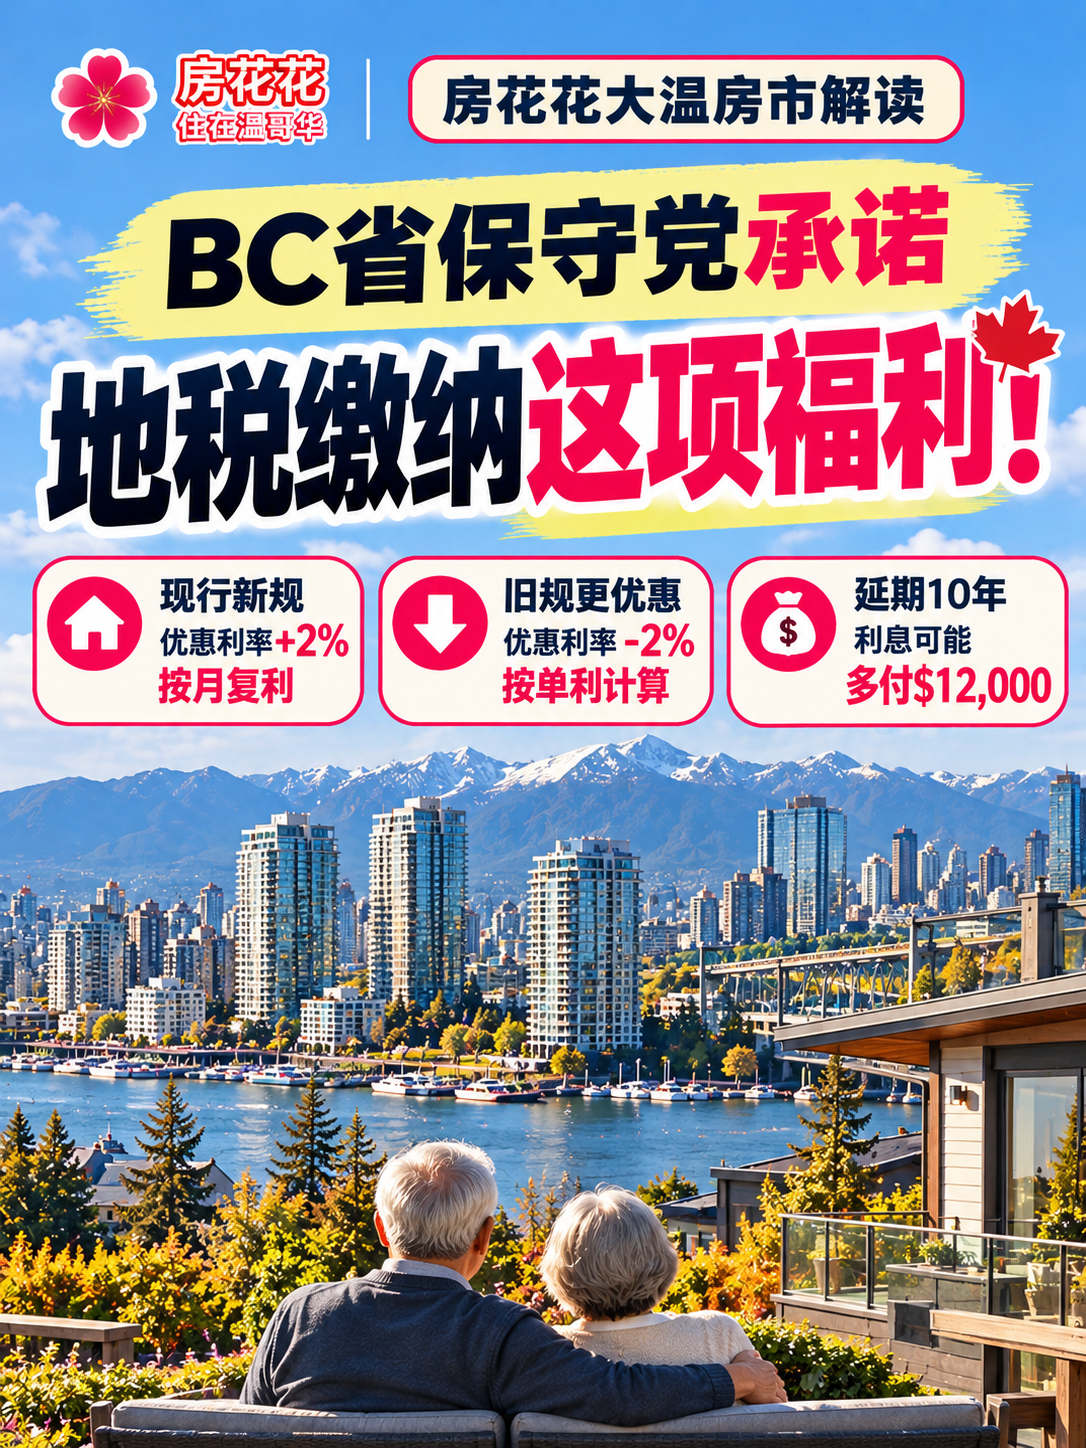
01|原来BC房产税可以先不交?
很多人可能不知道,BC省有一项房产税延期计划。
符合条件的屋主,可以由省政府先垫付年度房产税,等未来出售房屋等情况发生时,再偿还欠款及利息。
适用人群包括符合要求的55岁及以上屋主,以及部分残障人士、遗属等。
注意:这是延期缴税,不是免税!
钱还是要还,只是把眼前的现金支出推迟了。
02|最关键的变化:单利变复利!
以前的优惠规则是:优惠利率-2个百分点,按单利计算。
简单说,利息不会继续产生利息。
但2026年起新延期的税款,规则变成:优惠利率+2个百分点,按月复利计算!
不仅利率提高,未偿还利息还可能继续产生利息。对需要长期延期缴税的长者来说,差别可不小。
03|延期10年,可能多花多少钱?
BC省老年人权益专员给过一组很直观的测算:
假设每年延期缴纳房产税$3,800,连续10年,优惠利率一直保持4.45%。
旧规则:累计利息略高于$5,000。
新规则:累计利息略高于$17,000。
两者相差约$12,000!
这还只是示例,并不代表每个人都会多付这么多。实际费用取决于延期金额、利率变化和还款时间。
04|保守党承诺:要把旧规则改回来!
10月10日,BC保守党领袖Lorne Doerkson提出,如果该党执政,将恢复更优惠的房产税延期利息计算方式。
但这里有三个重点:
第一,这只是竞选承诺,目前没有生效。
第二,具体什么时候恢复,尚未明确。
第三,2026年已经产生的较高利息,会不会调整或补偿,也没有确定答案。
因此,现在不能把它理解为政府已经宣布降息或退还利息。
05|房花花怎么看?
这件事最值得关注的,不是“房产税可以不用交”,而是退休后现金流与房屋资产之间的选择。
有些长者房子价值很高,但每个月可支配收入有限。
延期缴税确实可能减轻眼前压力,可如果借款成本提高,未来出售房屋时需要偿还的金额也会增加。
对有房家庭来说,除了关注房价涨跌,也应该算清楚长期持有成本。
🌸 最后问大家一个问题:
如果退休后拥有一套价值百万的房子,但现金收入不多,你会选择:
A|每年正常缴纳房产税
B|申请延期,保留更多生活现金
C|考虑换小房子,释放部分资产
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: