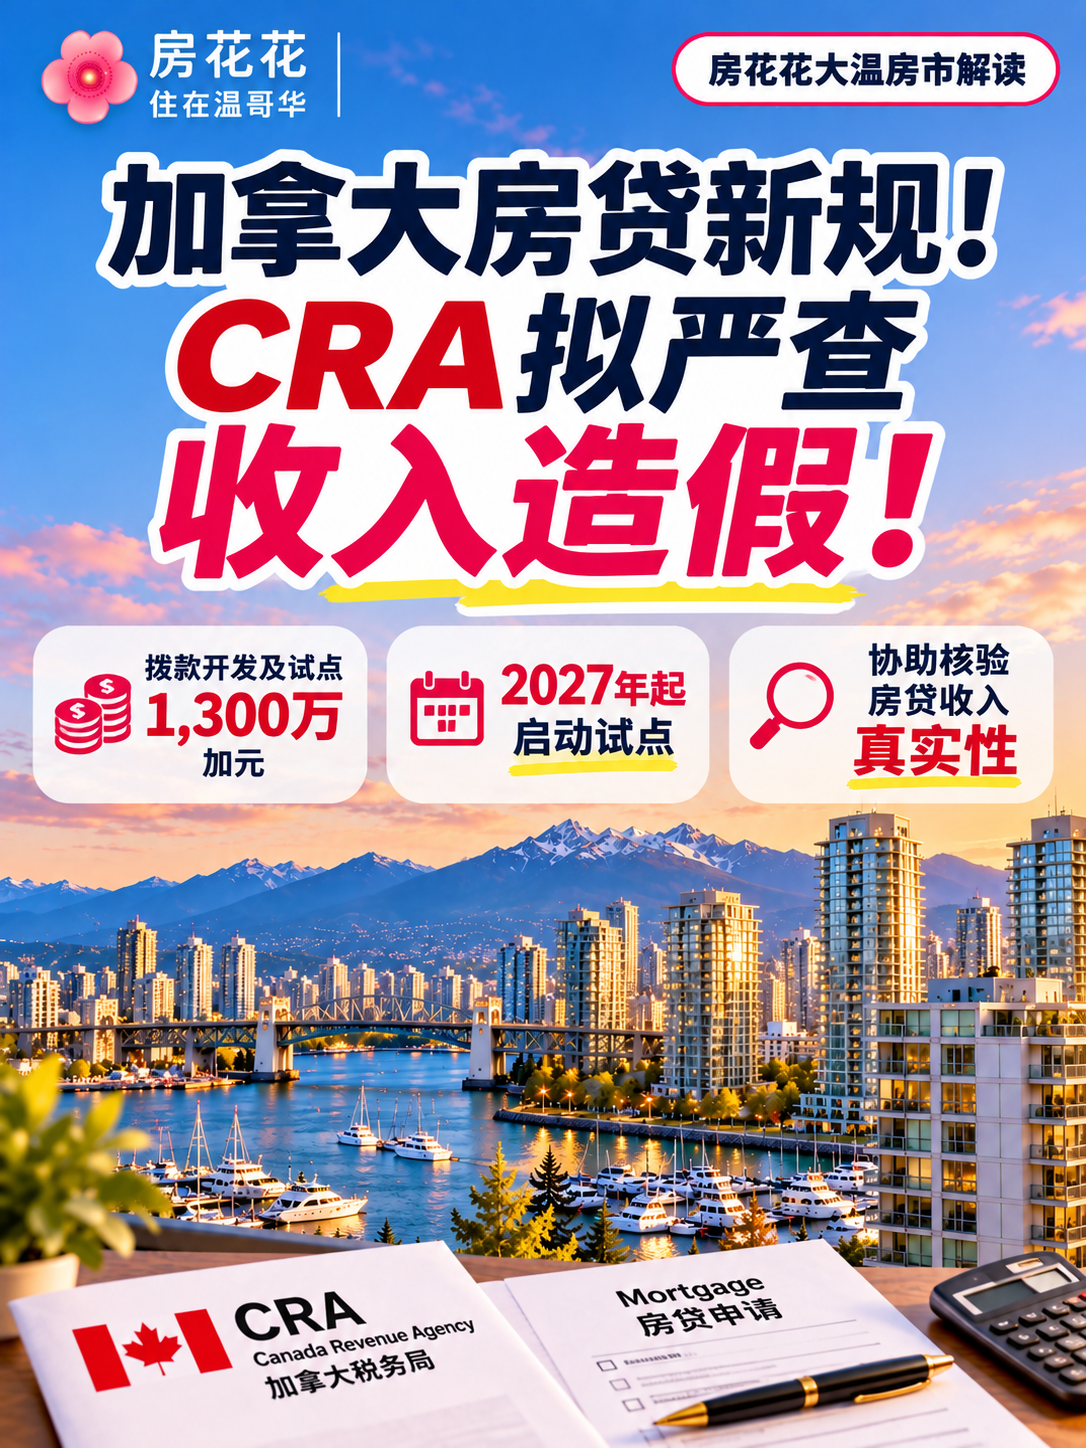
准备在加拿大买房、申请房贷的朋友注意了!未来,你向银行提交的收入证明,可能会由加拿大税务局(CRA)协助核验!
01|CRA要亲自核查房贷收入?
目前申请房贷,银行通常会要求提供:
▪️ 工资单(Pay Stub)
▪️ 雇主证明信(Employment Letter)
▪️ T4收入证明
▪️ NOA税务评估通知
▪️ 自雇人士相关收入及财务文件
银行主要通过这些材料核实申请人的收入和还款能力。
未来,贷款机构可能在借款人授权等条件下,通过CRA核验相关税务文件或获取官方资料。
简单来说,提交给银行的收入资料,将可能与CRA掌握的税务信息进行核对!
02|为什么政府突然要加强审核?
其实,这项计划已经酝酿了两年!
📍 2024年:联邦预算首次提出相关构想。
📍 2025年7月:CRA公布行业咨询结果。
📍 2026年:预算案提出修法及拨款计划。
📍 2027—2028财年起:计划启动开发及试点。
政府希望通过这套系统,提高房贷审核效率,同时减少伪造工资单、修改税务文件、虚报收入等房贷欺诈行为。
03|哪些购房者需要特别关注?
🔹 自雇人士及生意经营者
🔹 收入主要来自佣金的人士
🔹 拥有多份工作或多种收入来源的人士
🔹 准备申请房贷或重新融资的业主
这些群体并不意味着存在违规风险,而是收入构成相对复杂,建议提前整理好真实、完整的收入及税务资料。
尤其是自雇人士,实际营业收入、个人应税收入和银行认可的贷款收入,并不是同一个概念!
04|以后申请房贷会更难吗?
不一定!
对于收入真实、报税规范、资料齐全的申请人来说,官方核验反而可能减少部分人工审核环节。
但对于依靠虚假收入证明提高贷款额度的行为,未来被识别的可能性将增加。
不过,CRA收入核验服务并不会取代银行现有的信贷审核。信用记录、负债比例、首付来源和压力测试等因素,仍然十分重要。
05|怎么看?
在大温这样房价较高的地区,收入证明直接关系到买家能够申请多少贷款。
如果计划未来一两年买房,建议现在就做好准备:
✔️ 规范申报个人收入
✔️ 保存完整的税务及工资文件
✔️ 合理控制个人负债
✔️ 提前评估真实贷款能力
✔️ 不轻信所谓的“包装收入”服务
值得注意的是,目前这项政策仍处于拟修法、开发及试点筹备阶段,全面上线日期、资料访问权限和具体操作方式尚未公布。
你觉得CRA直接参与房贷收入核验,会让加拿大房贷市场更加公平,还是会增加普通人的贷款难度?
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: