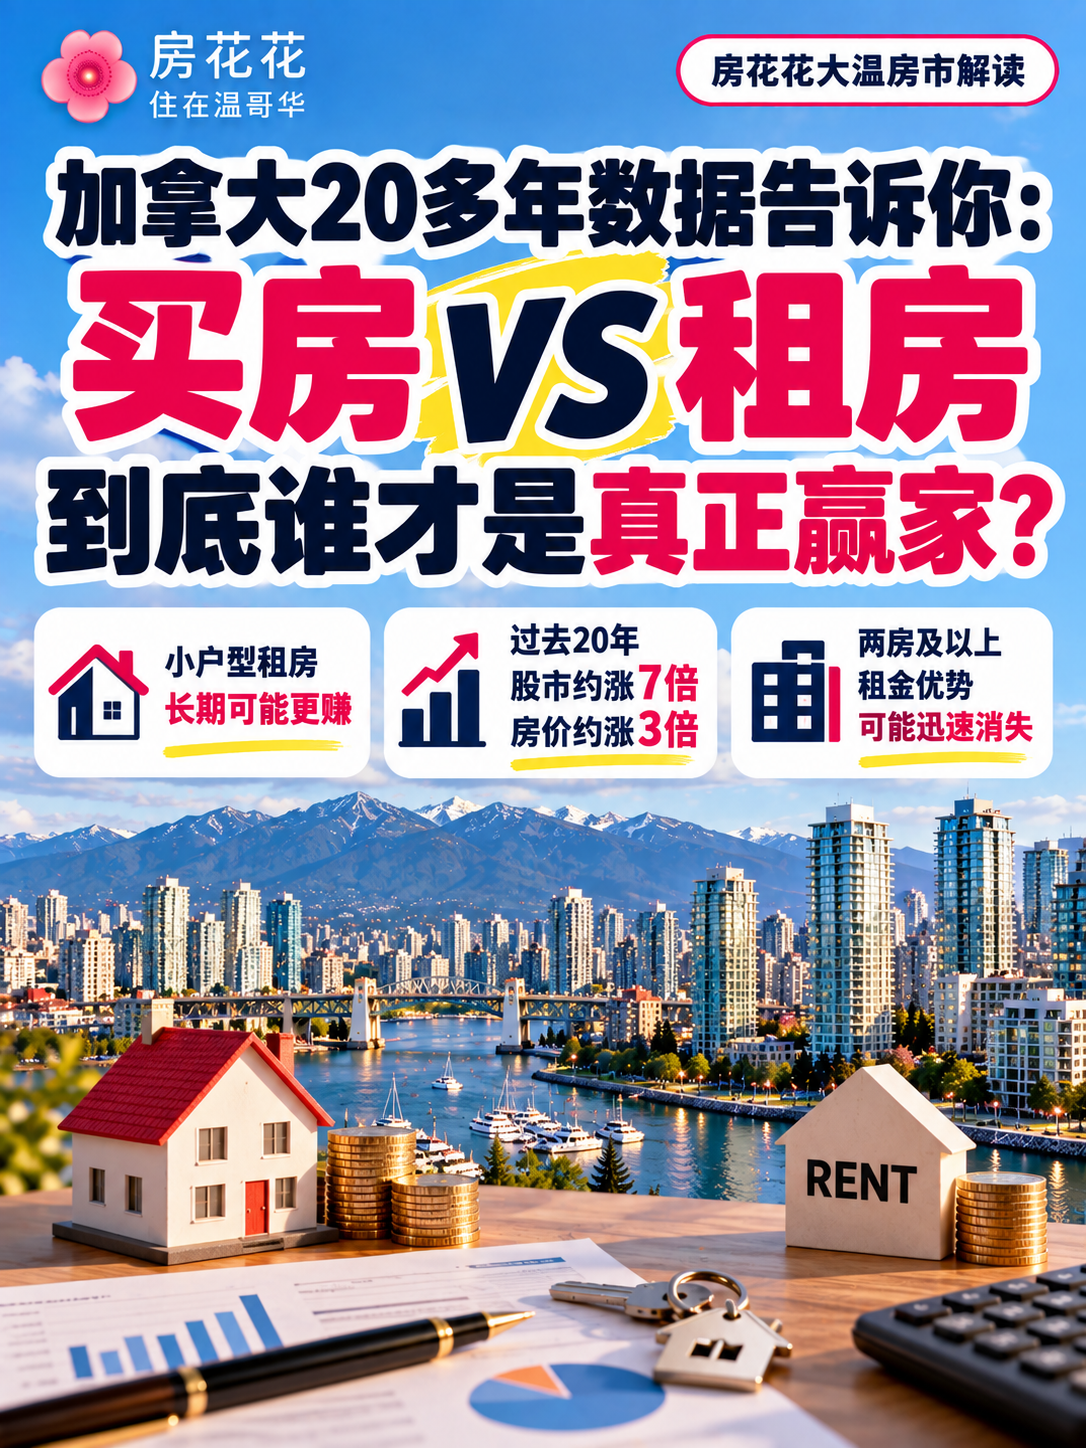
01|买房不一定赢,租房也不一定亏
这次分析不是简单比较每月房贷和房租。
研究人员把房贷利率、地税、保险、维修、Condo管理费、房屋买卖成本,以及股票和债券投资回报,全部放进模型。
然后模拟25年后,两种选择分别能积累多少财富。
结果发现:如果租的是Studio或一房,同时坚持把省下的钱投资出去,租房在不少情景下反而更划算。
关键不是租房本身能赚钱,而是租房省下的资金有没有持续产生投资回报。
02|一组数据,可能颠覆你的认知
分析提到,如果2005年有一笔资金投入股市,到研究时点可能增长到原来的约7倍。
而同期房产价值约为原来的3倍。
看到这里,是不是觉得租房稳赢?
先别急!
这并不是说所有股票都能涨7倍,也不代表所有房子只涨3倍。
而且买房往往使用贷款杠杆,股票投资则存在市场波动,两者不能只看资产价格涨幅。
真正应该比较的是:扣除全部成本后,25年最终剩下多少净资产。
03|最精彩的反转:两房以上,买房可能更占优
为什么小户型租房有优势,换成两房却可能不一样?
原因其实很现实。
租Studio或一房,租金相对低,可能每个月都有一笔钱可以投资。
但当家庭需要两房、三房,租金支出明显增加,能拿去投资的钱就越来越少。
而买房虽然前期压力大,但每月房贷中的部分本金会转化为房屋净值。
随着贷款逐渐偿还,房主积累的净资产也可能增加。
所以,单身时适合的财务策略,未必适合有孩子之后的家庭。
04|放在大温,应该怎么理解?
温哥华的Condo、联排和独立屋,价格差距非常大。
同样是100万元预算,买公寓还是租房投资,结果可能完全不同。
而且大温还有一个特别重要的变量:持有时间。
如果只住三五年,买房时的物业转让税、律师费,以及未来卖房的经纪佣金,都可能明显影响回报。
但如果准备长期自住,住房稳定性、家庭空间、学区和未来退休安排,也有价值。
这些东西,并不能完全用股票收益率来衡量。
05|2026年,真正聪明的做法是什么?
与其纠结“租房是不是帮房东还贷款”,不如先问自己三个问题:
第一,我打算在这个城市住多久?
第二,租房省下的钱,我真的能坚持投资25年吗?
第三,我未来会不会需要更大的住房空间?
因为现实中最大的区别,往往不是买房还是租房,而是有没有持续积累资产。
租房却把差额全部花掉,与租房坚持投资,完全是两种财务结果。
买房不是稳赚的投资,租房也不是注定吃亏。真正适合你的选择,要看现金流、家庭阶段和长期规划。
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.
Comments:
Post Your Comment: