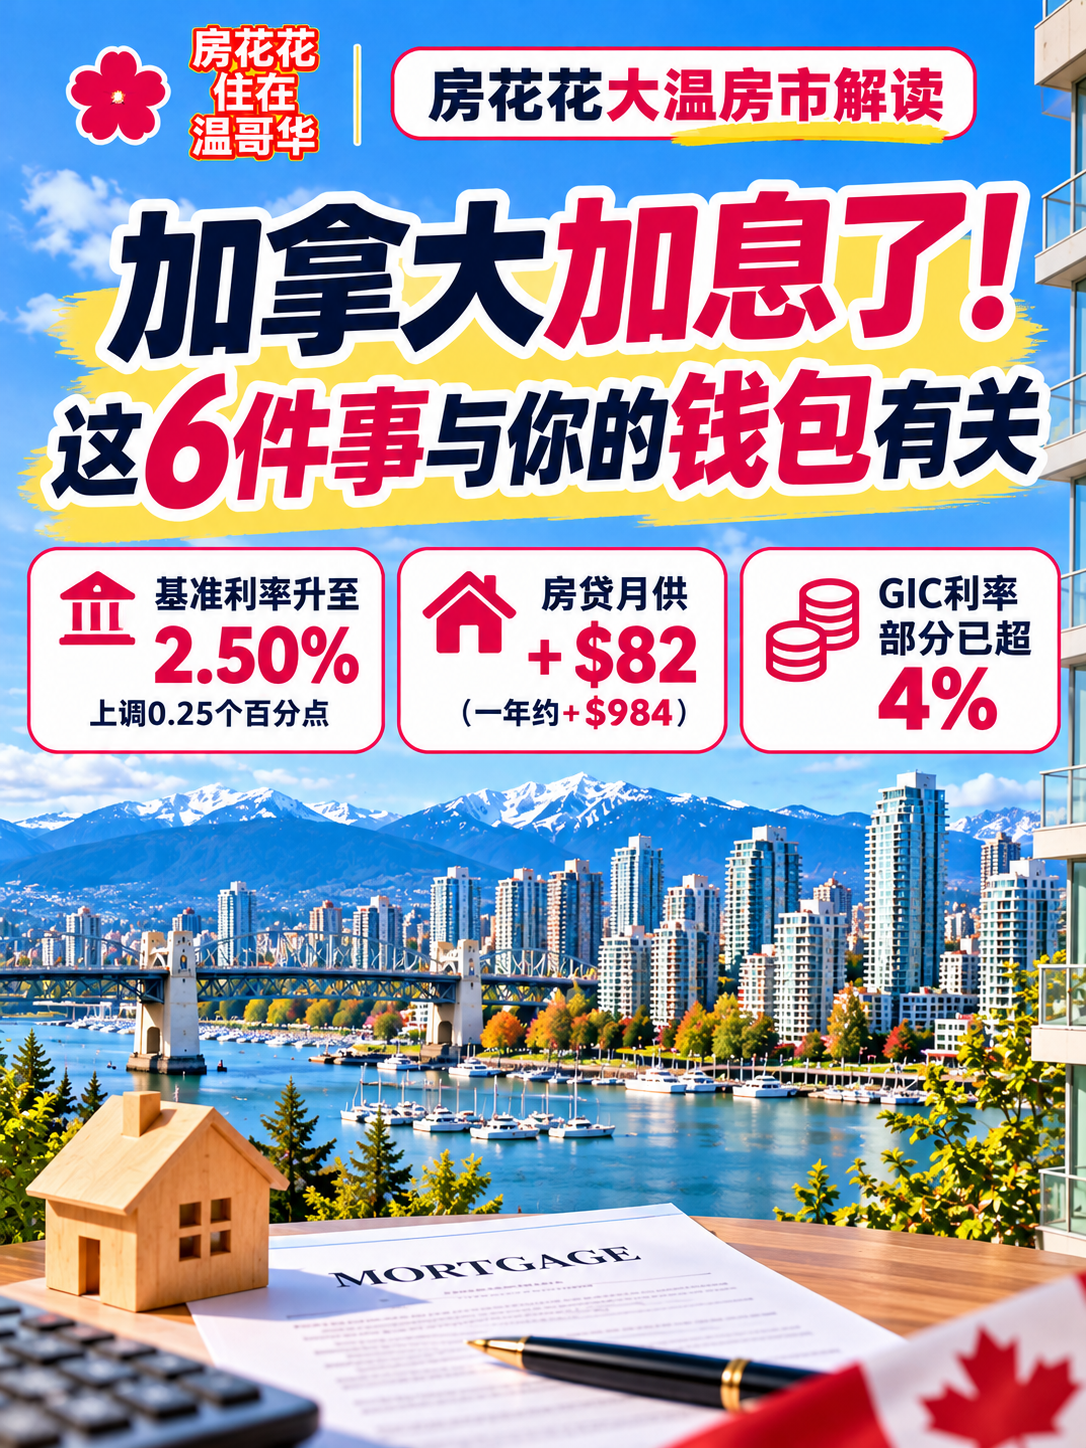
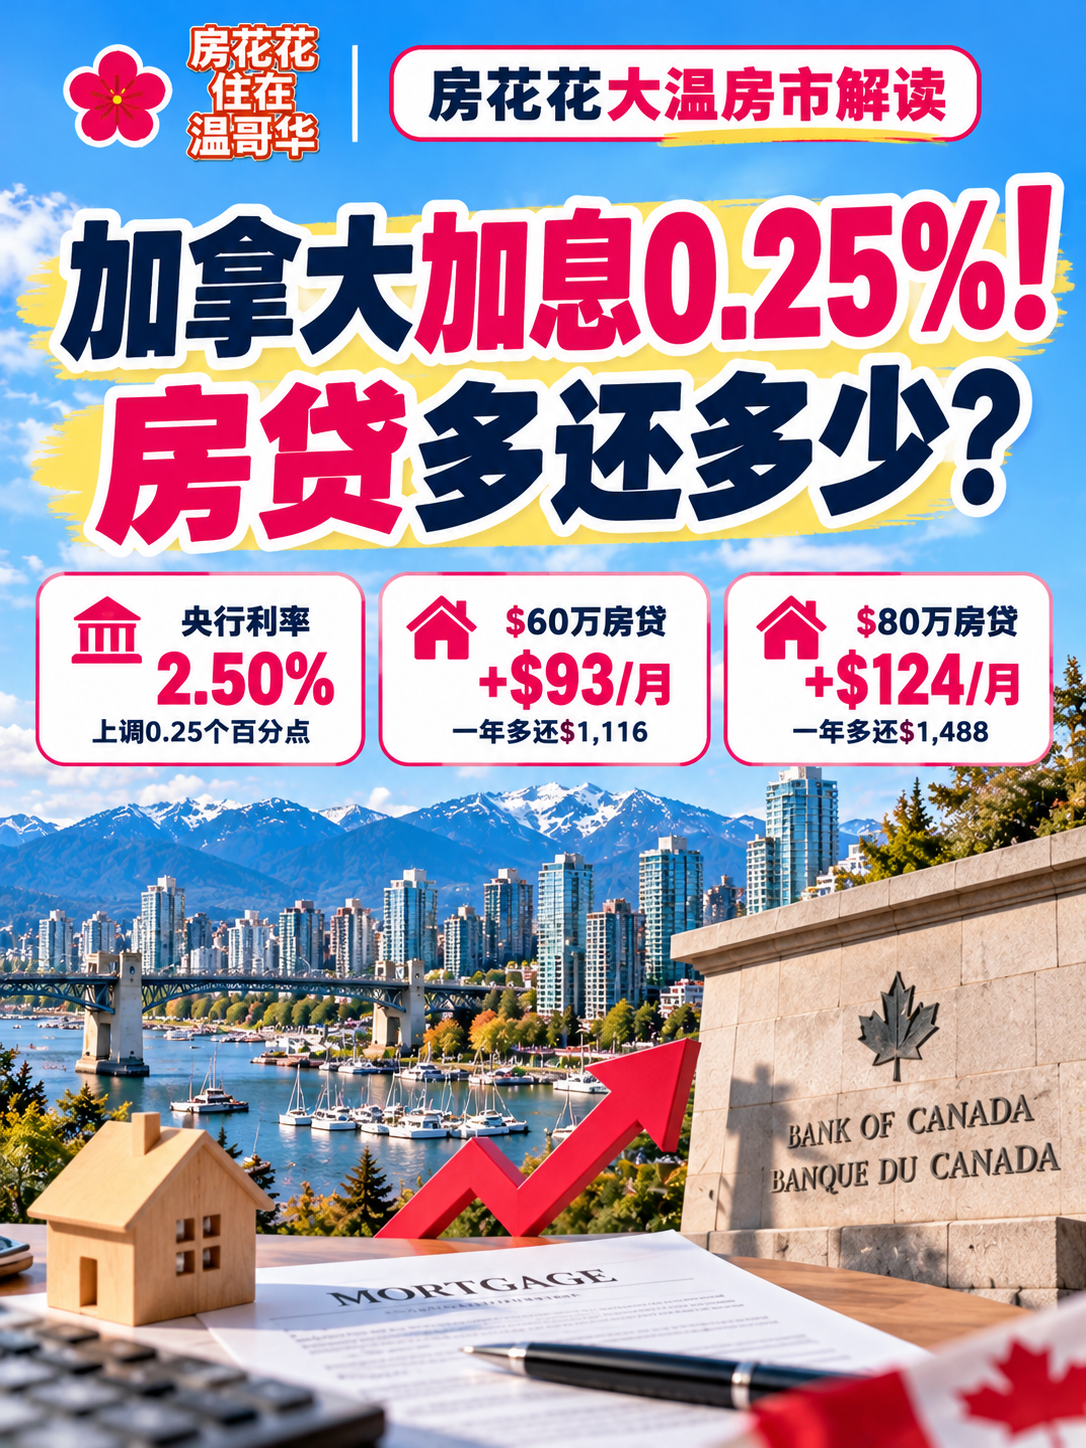
🏠 01|浮动房贷:一年可能多付$984
根据Ratehub.ca的估算:
房价$666,538,首付10%,浮动房贷利率从3.45%升至3.70%。
每月多付约$82,一年多付$984!
如果是固定月供的浮动房贷,月供不一定立即上涨,但利息占比会增加,本金还得更慢。
固定利率房贷在现有合同期内通常不受直接影响,但即将续约的房主需要重新计算预算。
💳 02|HELOC:借钱成本又涨了
房屋净值信用额度(HELOC)通常采用浮动利率。
假设欠款$59,000,利率从4.95%升至5.20%:
每月利息约增加$12,一年增加约$148。
用HELOC装修、投资或支付其他开支的业主,需要留意。
🚗 03|车贷:低利率优惠可能减少
浮动车贷及通过信用额度买车的借款成本可能上升。
车厂提供0%或低利率融资,也可能因为资金成本增加而减少。
不过,已经签订的固定利率车贷通常不会因为这次加息而改变利率。
💰 04|储蓄账户:未必马上多赚钱
央行加息,银行可能较快提高贷款利率,但不一定同步提高储蓄利率。
所以别以为加息后,存款利息就会自动增加!
可以比较不同银行的储蓄利率及优惠条件。
📉 05|债券:收益率涨,价格可能跌
债券收益率与价格通常反向变化。
收益率上升时,已经持有的债券或债券基金,市场价值可能下降。
但准备购买新债券的人,可能有机会获得更高收益。
🏦 06|GIC:储户可能迎来好消息
GIC定期存款利率受到债券市场影响。
部分短期GIC报价已超过4%,但不是所有银行、所有期限都有这么高。
购买前要比较期限、是否可提前赎回及实际利率。
🌸这次加息,对大温买房家庭最值得关注的有三件事:
✔️ 浮动房贷每月多还多少?
✔️ 2026年底至2027年续约,能否承受新月供?
✔️ 买房预算是否需要重新调整?
同样加息0.25个百分点,每个家庭的影响可能完全不同。
你现在的房贷是固定利率,还是浮动利率?
 The data relating to real estate on this website comes in part from the MLS® Reciprocity program of either the Greater Vancouver REALTORS® (GVR), the Fraser Valley Real Estate Board (FVREB) or the Chilliwack and District Real Estate Board (CADREB). Real estate listings held by participating real estate firms are marked with the MLS® logo and detailed information about the listing includes the name of the listing agent. This representation is based in whole or part on data generated by either the GVR, the FVREB or the CADREB which assumes no responsibility for its accuracy. The materials contained on this page may not be reproduced without the express written consent of either the GVR, the FVREB or the CADREB.